 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
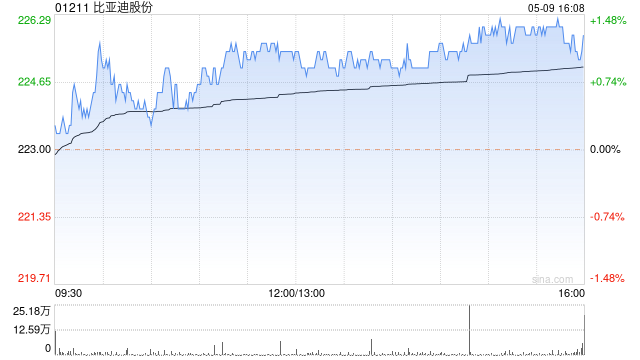
大和发布报告称,比亚迪股份(01211)管理层更新2026年销量及毛利率展望,以及闪充进展。根据指引,2026年及2027年海外销量分别达到180万辆及250万辆。展望2026年下半年,管理层有信心凭借第二代刀片电池供应爬坡重夺市场份额。大和给予比亚迪“买入”评级。
在线股票配资报告指,闪充车型方面,8月钛7 EV、宋Ultra EV、大唐及新款元Plus各自销量逾1万辆,其中元Plus销量逾2万辆。盈利能力上,管理层指引闪充车型平均售价上调约每车5000元人民币,并具较高毛利率。管理层表示,8月内销约三分之一车型配备闪充功能,并预期随着第二代刀片电池产能爬坡,渗透率将进一步提升。

 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 主力洗盘
元股证券:ygzq.hk
行情回顾及主要观点: 上周A股市场整体呈现普涨趋势:沪深300涨2.32%,中证500涨6.49%,中证1000涨8.5
2026-08-14
风控视角下的炒股杠杆风控与业务协同结合舆情与数据的综合研判近期,在上交所市场的结构性行情阶段中,围绕“炒股杠杆”的话题再
2026-08-25
进入2026年下半年,港股科技板块亮点频出。一方面,港股互联网在经历前期调整后交出反弹答卷;另一方面,A股硬科技龙头加速
2026-08-14
元股证券:ygzq.hk 格隆汇9月19日丨根据联交所最新权益披露资料显示,2024年9月12日,中海油田服务(0288
2026-09-07
, 在金融投资的广阔天地中,时间如同精准的刻度,深刻影响着投资者的决策与收益。对于A股投资者而言,精准把握2026年A股
2026-09-04